红海航线的变化,正在改写全球塑料的成本。
如果你的货代最近报价又变了,别意外——这不是普通的旺季波动。9月10日,也门胡塞武装攻占红海港口城市穆哈。当天,曼德海峡通行的船只从30艘骤降到6艘。这个很多人没听过名字的海峡,最窄处只有29公里,却卡着全球约12%的海运贸易。这条航道一出问题,塑料行业最先有感觉。
下面说三件事:曼德海峡发生了什么、冲击怎么传导到塑料行业、这一轮哪些企业在承压、哪些在找机会。
曼德海峡发生了什么
曼德海峡位于红海南端,是"苏伊士运河—红海—印度洋"航线的咽喉,全球约12%的海运贸易从这里经过。
9月3日起,胡塞武装沿红海西海岸快速南推,9天内攻占约5400平方公里;9月10日攻占港口城市穆哈——当天,通过海峡的船只从30艘骤降至6艘。随后一周,海峡内的丕林岛、祖格尔岛,以及海峡以北约160公里的大、小哈尼什岛先后易手;沙特绕开霍尔木兹海峡的替代输油管线(日输送700万桶)也遭袭关闭。
目前海峡并没有官方宣布关闭,但军事控制权已经易手,商业航运明显萎缩——不是断航,是被卡住了脖子。咽喉一旦失守,全球航运和塑料原料都要绕路。
冲击怎么传导:原料和物流两条线
第一条线是原料。曼德海峡承担全球约10%的海运石油,日均通行原油约400万桶,与霍尔木兹海峡同时承压,国内原油期货首次升破900元/桶。油贵了,石脑油跟着贵,中东约3000万吨外销型烯烃产能又因航道受阻滞运——PP、PE的成本从源头被推高:PP粉料突破万元创年内新高,万华28种产品提价,美国陶氏HDPE年内二轮涨价。
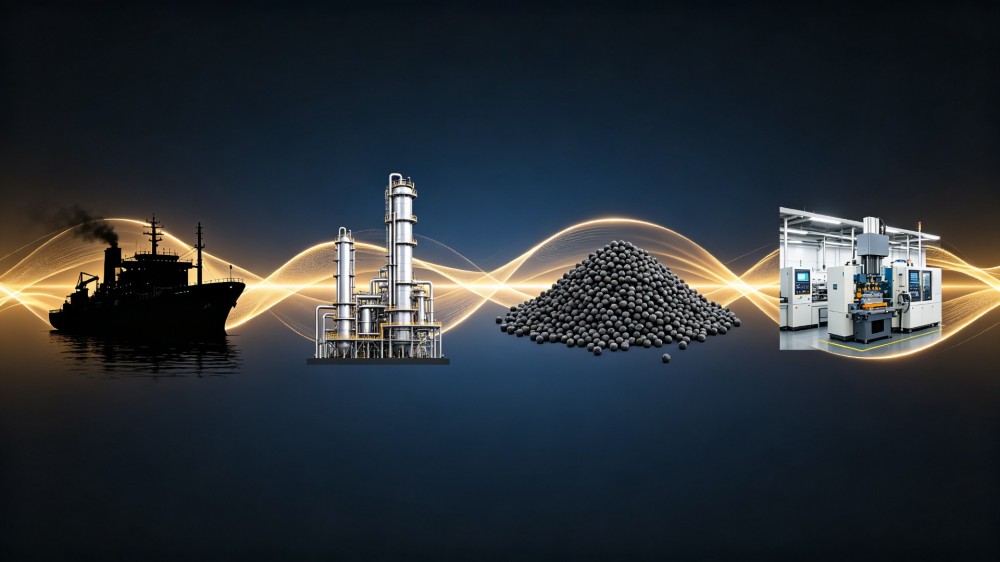
但涨价不是普涨——PVC就是反例,产能利用率仅68%出头,全行业亏损。成本能不能传导出去,取决于供需格局和议价能力。从油轮、炼化塔到注塑车间,成本沿着这条链条逐级传导,谁也绕不开。
第二条线是物流。绕行好望角多走6000到11000海里,交期延长10到18天,综合物流成本上涨30%到50%。欧线运价因运力释放反而回落至2545美元/标准箱,但中东航线一舱难求,上海至达曼40尺柜从6600美元一路涨破10000美元;更麻烦的是船公司复航预期反复摇摆,跳港、甩柜成为常态。
对做出口的企业,这轮冲击还叠加着欧盟PPWR合规、反倾销、PET配额三座大山——出口欧洲的生意,正在系统性变难。绕过好望角多走上万公里,每多航行一天,都是企业的资金占用。
怎么应对:三个机会,三条建议
机会一:再生塑料替代窗口打开。新料价格高企,再生HDPE、再生PP的性价比优势凸显。
机会二:中东产能真空带来国产替代。沙特Sadara等装置停产、外销受阻,万华、盛虹等国内企业迎来补位窗口。
机会三:供应链本地化重估。海峡受阻让"远水"不可靠,国产料的议价能力上升。
三条建议可以现在就做:采购端,对紧缺品种适度锁价,加快再生料、国产料的配方验证;物流端,出口订单提前锁定舱位和运价,把交期不确定性写进合同条款;客户端,涨价信息透明化,把成本传导的依据讲清楚,比突然涨价更能保住客户关系。
国产替代、再生料与更稳的物流,都是眼下的出路。
这场冲突离国内很远,但它通过航运、油价和订单,已经在改写塑料企业的成本。它提醒所有塑料企业:供应链的脆弱,往往比想象中更近。物流、库存、客户关系,谁先理清楚,谁就能少交一次学费。